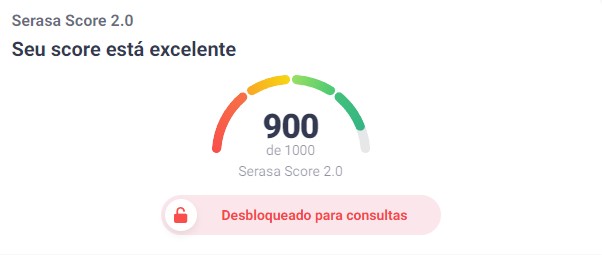
Com certeza você já ouviu essa afirmação, né? A própria Serasa e Boa Vista dizem isso. Para me atualizar sobre o mercado, e ensinar as melhores estratégias nos meus grupos pagos no WhatsApp e Telegram, eu solicitei em média uns 30 cartões nos últimos três meses. O resultado: meu score está hoje em 900 – ele subiu ao invés de cair!
Hoje consultei a quantidade de consultas ao meu CPF na Serasa: foram 30. Na Boa Vista, são em torno de 10 consultas, e lá meu score está em 846.
Basicamente, são três níveis de clientes:
- Score baixo: 0 a 399 – alerta ligado, pois você não está sendo visto com bons olhos pelo mercado;
- Score médio: 400 a 699 – tudo está indo bem, mas pode melhorar, e você é um bom pagador;
- Score alto: 700 a 1.000 – você tem uma situação financeira bem estável aos olhos do mercado.
Pedir crédito aumenta o seu risco
Sim, é verdade essa afirmação de que quanto mais crédito você solicita no mercado, maior o seu risco. Cada cartão libera um limite X que você pode usar como quiser, então quanto mais cartões você tiver maior poderá ser o seu limite de crédito.
Todo mundo tem o limite maior do que a renda. O risco para o banco é você comprar e não ter dinheiro para realizar o pagamento integral da sua fatura. Quando isso acontece, são duas opções:
- Pagar o valor mínimo e entrar no crédito rotativo (juros abusivos);
- Parcelar a fatura (juros menores) em X prestações.
O banco ganha com os juros, mas pode ter “prejuízo” se você não pagar. Ok, ele pode negativar o seu CPF, mas dificilmente vai conseguir te obrigar a pagar a dívida caso você não queira.
Não é apenas o score que importa
O score é uma das consultas que os bancos fazem, mas eles também têm seu histórico interno e conseguem analisar de maneira global a sua situação financeira. O meu score subiu nos últimos meses e a oscilação foi pouca – a última fez cair de 900 para 895 e logo em seguida subiu de 895 para 900.
Conheço milhares de pessoas que tiveram cartões aprovados com score abaixo de 700, que em tese é o melhor cenário. Score alto não garante aprovação de cartão de crédito e eu também sou a prova disso, pois vira e mexe tenho cartões negados.
Pedir ou não pedir cartão de crédito?
Percebo nos meus grupos que muitas pessoas têm receio de pedir novos cartões e o score cair. Não seja escravo do score. Se o cartão vai fazer diferença na sua vida você deve pedir sim – com certeza!
Boa sorte na aprovação do seu próximo cartão de crédito!