Se você tem um CPF, você está sendo monitorado. Os bancos te monitoram para entender se você é um cliente de risco alto, moderado ou baixo. Banco não perde dinheiro e está sempre investindo na análise de crédito para minimizar as chances de dar crédito a um cliente que poderá virar inadimplente, como é o caso da CAIXA.
Você, provavelmente, conhece a Serasa. A maioria dos bancos consultam a empresa para:
- Checar o seu score (nota de crédito);
- Checar se você está com o nome limpo ou negativado.
Aqui vale uma informação importante: se você estiver com o nome negativado não vai conseguir crédito no mercado.
Score de crédito CAIXA
Os bancos buscam informações externas, mas também usam informações internas. O score é uma “nota de crédito” e se refere ao mecanismo de classificação de crédito de uma pessoa. É com base nessa informação que o banco oferece cartões, aumenta limites, aprova empréstimos e financiamentos.
A CAIXA tem um score de cada cliente. Se você tem uma conta corrente, você tem a sua nota. Entretanto, essa informação não é divulgada para o cliente. O seu gerente de relacionamento tem acesso ao score, mas não necessariamente vai te informar qual é – até para evitar questionamentos.
O score funciona como uma medida da probabilidade de pagamento e integra a avaliação para concessão de crédito. Essa análise gera conceitos que aparecem nos relatórios de avaliação de cartão de crédito PF.
Essa é a classificação:
- AA;
- A;
- B;
- C;
- D;
- e etc.
O score não é o único fator que define o limite. Renda, comprometimento financeiro, relacionamento, endividamento e políticas do produto também influenciam a avaliação.
Para ter um cartão de crédito aprovado você precisa ter score pelo menos C. No dia que escrevi essa matéria fiz a consulta no meu CPF e meu score estava AA.
O que mais influencia o score de crédito
Os seguintes fatores observados nos modelos de avaliação:
- Histórico de pagamentos.
- Relacionamento financeiro.
- Nível de endividamento.
- Dados compartilhados por você.
- Evolução do comportamento financeiro ao longo do tempo.
Endividamento
Mesmo com renda elevada, sua capacidade de crédito pode ser reduzida quando há:
- Alto comprometimento da renda;
- Muitos contratos;
- Utilização intensa dos limites.
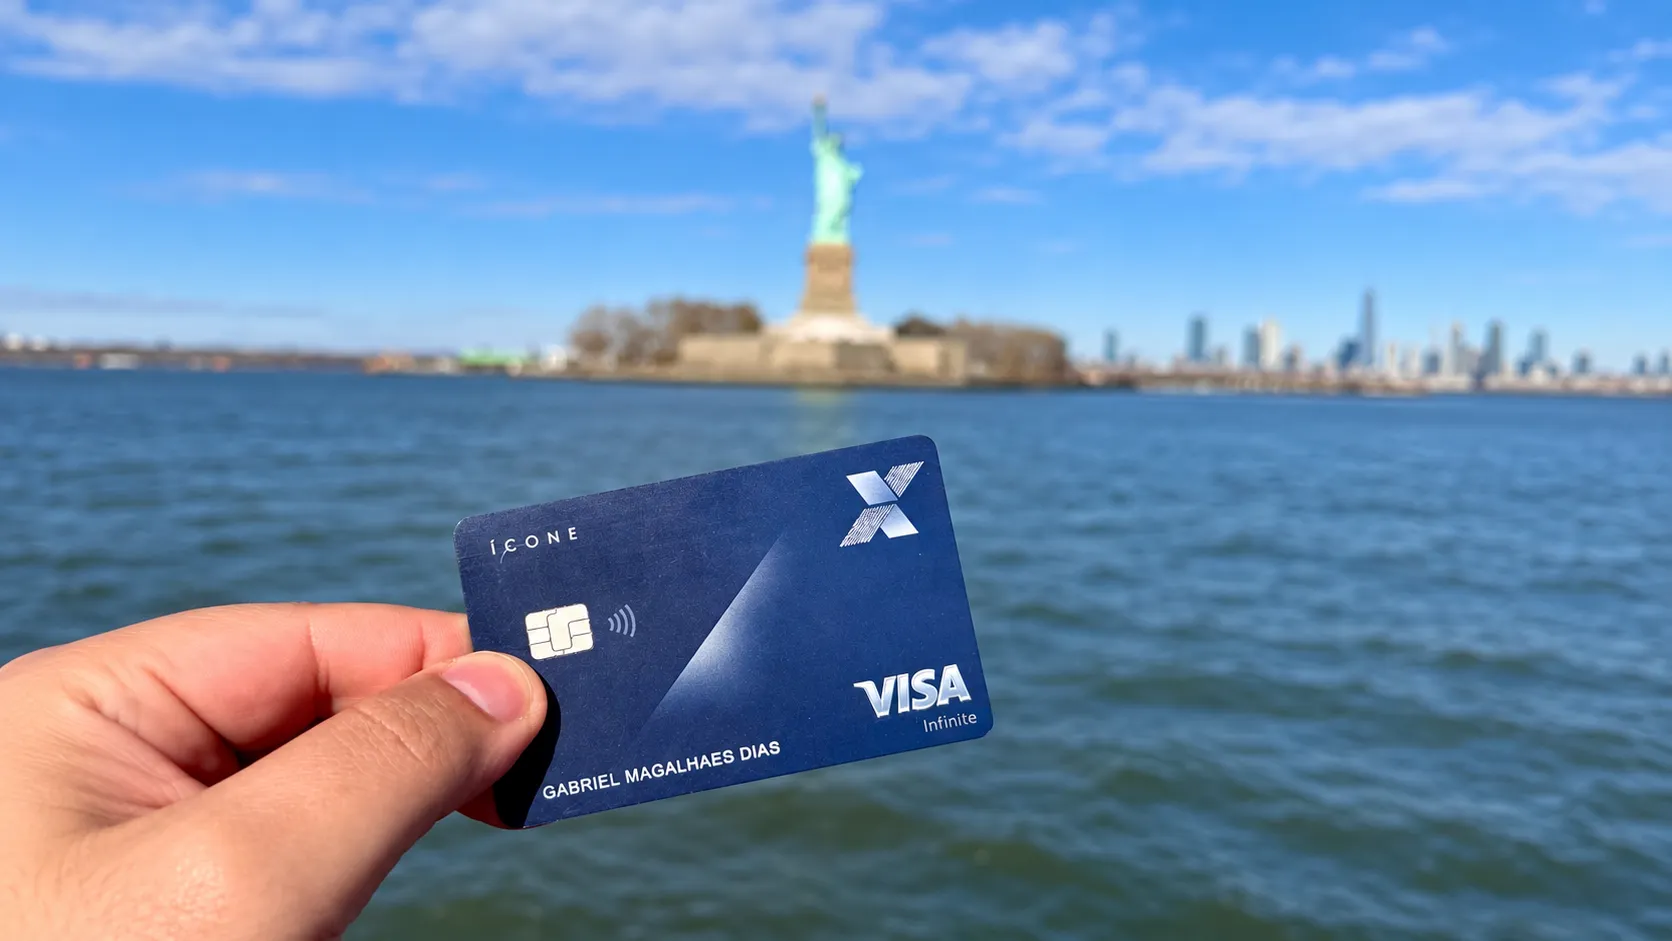
Um cliente do Grupo Gerentes, por exemplo, não teve o CAIXA Ícone Visa Infinite aprovado mesmo com renda de R$ 100 mil no Imposto de Renda. O motivo era o score baixo.
Como aumentar o score?
Basicamente, você vai aumentar com o uso da sua conta e dos cartões diariamente. Quanto mais você usa os produtos e serviços de forma saudável, há boa chance de aumento. Quando você atrasa pagamentos, provavelmente seu score irá diminuir.
Se você faz investimento, por menor que seja, isso é muito bem visto pelo banco. A chance de aumentar o seu score é grande. Transferir o seu salário para o banco também é uma boa ação para que o relacionamento melhore.
Se você pedir um empréstimo, entrar no crédito rotativo, no cheque especial ou realizar um financiamento de fatura a sua nota irá piorar. O banco enxerga que você tem problemas financeiros e poderá ser um cliente inadimplente em breve.
Os principais elementos de relacionamento:
- Conta-salário;
- Uso recorrente da conta;
- Investimentos;
- Seguro;
- Cartão ativo;
- Portabilidade de salário.
O que normalmente reduz o score
Esses são os seguintes fatores:
- Atrasos em operações de crédito;
- Renegociações frequentes;
- Negativação em birôs externos;
- Excesso de crédito utilizado;
- Muitas consultas de crédito em um curto período;
- Inconsistência de renda;
- Movimentação incompatível com o perfil declarado.
Um bom gerente é fundamental e sempre vai poder te ajudar, mas ele não pode ir contra o sistema. Ele pode até subir uma defesa para a mesa de crédito, mas só vai fazer isso se o seu score for bom e se ele realmente confiar que você é elegível ao cartão.